

نمایش موارد بر اساس برچسب: سازمان امور مالیاتی کشور
رشد 47 درصدی تسهیم عوارض ارزش افزوده

اینفوگرافی رشد 47 درصدی تسهیم عوارض ارزش افزوده بین شهرداری ها، دهیاری ها، فرمانداری ها، امور عشایر و پارکهای علم و فن آوری
گام های اساسی در ارسال صورتحساب الکترونیکی

۱. دریافت امضاء الکترونیکی (اشخاص حقیقی)
۲. دریافت شناسه یکتای حافظه مالیاتی
۳. دریافت شناسه کالا و خدمات
۴. مدیریت صورتحساب مراحل مدیریت و ثبت صورتحساب
ثبت مشخصات خریداران
اشخاص حقیقی کدملی)
اشخاص حقوقی (شناسه ملی)
انتخاب الگوی فروش عمومی
برای ثبت صورتحساب
نکات قابل توجه
صدور صورتحساب حداکثر ۱۲ روز پس از صدور در سامانه مؤدیان الزامی است.
خریدار تا یک ماه پس از صدور صورتحساب فرصت دارد نسبت به صورتحساب صادره واکنش نشان دهد.
صاحبان مشاغل که مشمول استفاده از سامانه مؤدیان و پایانه های فروشگاهی نگردیده اند نیازی به ثبت و ارسال صورتحساب الکترونیکی در سامانه مؤدیان ندارند.
افزونه رشد 47 درصدی تسهیم عوارض ارزش افزوده

افزونه رشد 47 درصدی تسهیم عوارض ارزش افزوده بین شهرداری ها، دهیاری ها، فرمانداری ها، امور عشایر و پارکهای علم و فن آوری
آغاز آموزش آنلاین مالیاتی برای اصناف اصفهان

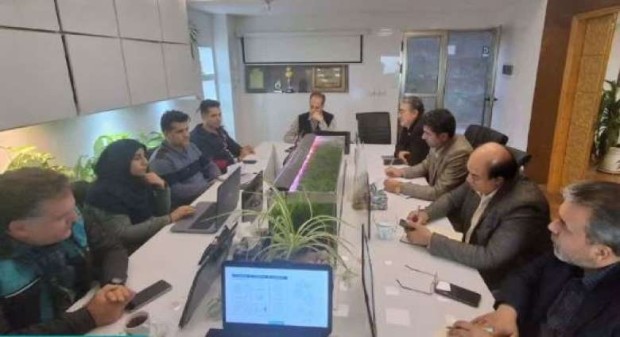
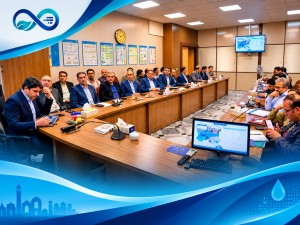
نشست تخصصی بررسی مباحث مالیاتی اصناف استان اصفهان با حضور مدیرکل امور مالیاتی، معاون سیاسی امنیتی استانداری، رئیس اتاق اصناف، روسای اتحادیههای صنفی و شماری از مسئولان استانی در محل اتاق بازرگانی اصفهان برگزار شد.
در این جلسه مهران علائی، مدیرکل امور مالیاتی استان اصفهان، ضمن تقدیر از همکاری اصناف با این اداره، بر حمایت همهجانبه از صاحبان مشاغل خرد و متوسط تاکید کرد. وی آموزش مباحث مالیاتی و بهویژه برگزاری دورههای آموزش آنلاین را از برنامههای اداره کل در مسیر هوشمندسازی و دادهمحوری برشمرد.
علائی با اشاره به طراحی آموزش آنلاین قوانین جدید و قانون مالیات بر عائدی سرمایه، تاکید کرد که هدف این اقدامات، تسهیل امور و رفع مشکلات مالیاتی اصناف است.
همچنین وی از تشکیل کمیته مالیاتی در اتاق اصناف خبر داد که با حضور کارشناسان مالیاتی و بهمنظور بررسی و رفع مشکلات مالیاتی صنوف مختلف فعالیت خواهد کرد.
مسئولان حاضر در این نشست ابراز امیدواری کردند که با همکاری و تعامل بیشتر، زمینه بهبود وضعیت مالیاتی فعالان اقتصادی بیش از پیش فراهم شود.
چگونه می توانیم از آخرین اخبار مالیاتی مطلع بشویم

سامانه دریافت گزارشهای مردمی اداره کل امور مالیاتی

الزام دریافت فاکتور الکترونیکی برای احتساب اعتبار مالیاتی از دیماه ۱۴۰۴

مهران علائی مدیرکل امورمالیاتی استان اصفهان گفت : بر اساس بند «غ» تبصره ۱ قانون بودجه سال ۱۴۰۴، اعتبار مالیات بر ارزش افزوده صورتحسابهای غیرالکترونیکی، تنها تا پایان آذر ماه سال 1404 قابل پذیرشاند و از یکم دیماه به بعد، اعتبار مالیات بر ارزش افزوده صورتحساب خارج از سامانه مودیان غیرقابل پذیرش خواهد بود این درحالی است که اعتبار مالیات بر ارزش افزوده تنها زمانی معتبر است که صورتحساب الکترونیکی صادر شود، در غیر این صورت اعتبار مالیات بر ارزش افزوده برای آن معامله محاسبه نخواهد شد.
مدیرکل امورمالیاتی استان اصفهان گفت این اقدام باعث شناسایی بخشی از تعارضات و نیز تغییر شیوه تکمیل اظهارنامه مالیات بر ارزش افزوده شده است؛ بهگونهای که اکنون ارائه فهرست معاملات و افشای جزئیات معاملات همراه با معرفی طرف تجاری الزامی شده است. دراین راستا افزایش تسهیل در انجام تکالیف قانونی، گسترش صدور صورتحساب الکترونیکی، افزایش تقاضای دریافت صورتحساب الکترونیکی، اطلاعرسانی گسترده به مودیان و اجرای مانور ساماندهی سیستمی صورتحسابهای کاغذی، از مهمترین اقدامات در این حوزه است.
آقای علائی بااشاره به حرکت سازمان امورمالیاتی به سمت هوشمند سازی براساس داده محوری و اجرای قانون پایانه های فروشگاهی وسامانه مودیان بیان نمودند : صدور صورتحساب الکترونیکی وثبت در سامانه مودیان باعث شناسایی بخشی از تعارضات و نیز تغییر شیوه تکمیل اظهارنامه مالیات بر ارزش افزوده شده است؛ بهگونهای که اکنون ارائه فهرست معاملات و افشای جزئیات معاملات همراه با معرفی طرف تجاری الزامی شده است.
با اجرای کامل صورت حساب الکترونیکی محقق میشود

بر اساس مقررات قانون پایانههای فروشگاهی و سامانه مودیان، امکان بهرهمندی از اعتبار مالیاتی خرید برای مودیان مالیات بر ارزش افزوده صرفا در صورتی فراهم است که فروشنده اقدام به صدور صورتحساب الکترونیکی و ثبت آن در سامانه مودیان کرده باشد.
تمامی مودیانی که حجم فروش سالانه آنها از سقف قانونی تعیینشده معادل ۱۴ میلیارد و ۴۰۰ میلیون تومان فراتر میرود، مکلف هستند نسبت به صدور صورتحساب الکترونیکی و ثبت آن در سامانه مودیان اقدام کنند و عدم رعایت این تکلیف علاوه بر محرومیت خریداران از اعتبار مالیاتی خرید، میتواند منجر به اعمال جرایم و تبعات قانونی برای فروشندگان شود.
ثبت دقیق اطلاعات مالی معاملات، بهویژه در فرآیند اعتبار مالیاتی خرید، نقش مهمی در ردیابی زنجیره معاملات، مقابله با فرار مالیاتی و تحقق عدالت مالیاتی ایفا میکند.
سازمان امور مالیاتی کشور تمامی بسترهای لازم برای صدور و ثبت صورتحساب الکترونیکی را فراهم کرده و آموزشها و راهنماییهای مورد نیاز نیز از طریق واحدهای ذیربط در اختیار مودیان قرار گرفته است.
مشارکت و همراهی فعالان اقتصادی در اجرای قانون پایانههای فروشگاهی و سامانه مودیان، گامی اساسی در جهت استقرار نظام مالیاتی هوشمند به شمار میرود.
بخشودگی جرایم جزء (۳) بند (ب) ماده (۲۶) قانون مالیات بر ارزش افزوده

به گزارش پایگاه خبری شهر اصیل و به نقل از رسانه مالیاتی ایران، در بخشنامه ابلاغی سیدمحمد هادی سبحانیان، آمده است: در اجرای مفاد بند (غ) تبصره (۱) ماده واحده قانون بودجه سال ۱۴۰۴ کل کشور و به استناد ماده (۲) قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانههای فروشگاهی و سامانه مودیان مصوب ۲۳ آبان ۱۴۰۲ با اصلاحات و الحاقات بعدی، بخشودگی جرایم موضوع جزء (۳) بند (ب) ماده (۲۶) قانون مالیات بر ارزش افزوده مصوب سال ۱۴۰۰ از تاریخ ۱ دیماه ۱۴۰۲ تا پایان ۲۹ اسفند ۱۴۰۴ با رعایت مفاد بخشنامهها و دستورالعملهای ناظر بر تفویض اختیار بخشودگی جرایم قابل اعمال است.
بر این اساس، مودیانی که در چارچوب مقررات و دستورالعملهای مصوب اقدام نمایند، میتوانند از مزایای بخشودگی جرایم یادشده بهرهمند شوند.
این تصمیم، ضمن کاهش فشارهای مالی ناشی از جرایم ارزش افزوده، موجب ارتقای همکاریهای داوطلبانه در نظام مالیاتی کشور خواهد شد.
از همه فعالان اقتصادی درخواست می شود با استفاده از فرصت بخشودگی تا پایان سال ۱۴۰۴ و رعایت دقیق مقررات مرتبط، گام موثری در جهت تحقق شفافیت و سلامت اقتصادی کشور بردارند.
اجرای قانون پایانه های فروشگاهی و سامانه مؤدیان

با اجرای قانون پایانه های فروشگاهی و سامانه مؤدیان ممیز محوری وجود ندارد و تمام فعالیتهای اقتصادی از طریق سامانه مؤدیان بررسی وتحقق عدالت مالیاتی امکان پذیر می گردد.